Ce contenu est fourni à titre informatif et ne constitue pas un conseil en gestion de patrimoine. Consultez un conseiller financier ou notaire pour toute décision patrimoniale.
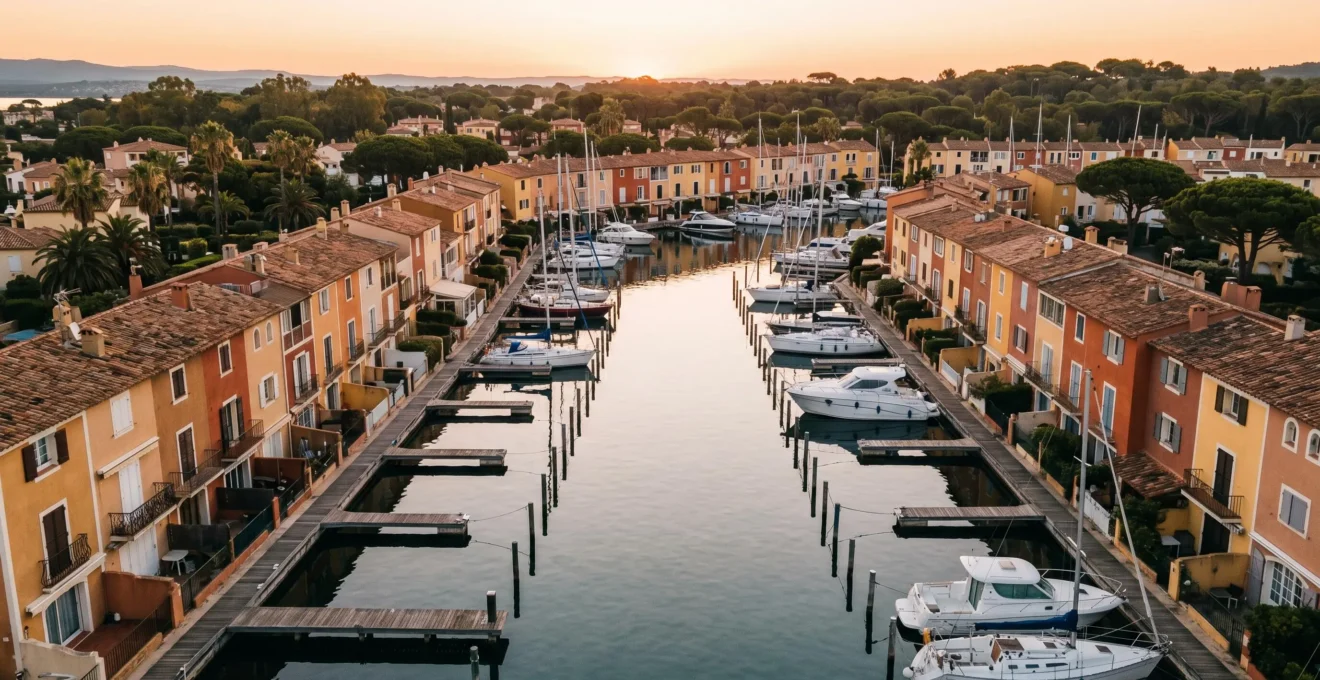
Port Grimaud cristallise depuis sa création un paradoxe assumé : une cité lacustre privée qui échappe aux logiques classiques du marché immobilier varois. Canaux navigables, amarrages privatifs, statut juridique d’amodiation – autant de spécificités qui distinguent radicalement cette destination des stations balnéaires traditionnelles de la Côte d’Azur. L’investisseur avisé ne se contente jamais des discours promotionnels génériques : il exige des données chiffrées, des comparaisons factuelles et une compréhension fine des contraintes opérationnelles.
Les fourchettes affichées vont de 295 000 € à 4 500 000 € selon l’emplacement et les caractéristiques du bien. Mais ces prix d’acquisition ne racontent qu’une partie de l’histoire. Les charges de copropriété spécifiques à la cité lacustre, le statut juridique particulier du bail emphytéotique, les réalités de la rentabilité locative saisonnière – voilà ce qui détermine réellement la performance d’un investissement dans cette micro-destination.
Cet article décortique les mécanismes financiers et juridiques qui gouvernent le marché Port Grimaud, sans promettre de miracle ni masquer les contraintes. Vous y trouverez des comparatifs structurés, des données sourcées et des scénarios types permettant d’évaluer si votre profil investisseur correspond aux réalités de cette cité maritime atypique.
Vos 4 priorités d’analyse avant d’investir
- Comprendre le bail emphytéotique (amodiation) et ses impacts concrets sur financement bancaire et transmission
- Calculer la rentabilité nette réelle en intégrant les charges spécifiques infrastructures maritimes (canaux, pontons)
- Identifier votre profil parmi les 3 stratégies types (rentabilité pure, usage mixte, valorisation long terme)
- Sécuriser l’acquisition via validation notariale des clauses amodiation et due diligence copropriété
Les trois piliers de l’investissement Port Grimaud reposent sur une compréhension fine du statut juridique, une évaluation réaliste des charges opérationnelles et un arbitrage stratégique selon votre profil. Chaque décision — du financement bancaire à la gestion locative — découle directement de ces fondamentaux.
L’analyse comparative avec d’autres destinations varoises révèle que Port Grimaud se distingue par une équation financière unique : des prix d’acquisition élevés compensés par une demande locative soutenue, mais assortis de contraintes juridiques et de charges spécifiques qui modifient radicalement le calcul de rentabilité. Voici comment aborder méthodiquement ces paramètres décisifs.
La cité lacustre qui défie les codes de la Riviera
Aucune autre destination varoise ne présente cette configuration urbaine : un village piéton entièrement structuré autour de canaux navigables, où chaque propriété dispose potentiellement d’un amarrage privatif. L’architecture provençale reconstituée crée un décor méditerranéen maîtrisé, protégé de l’urbanisation sauvage qui caractérise d’autres secteurs du golfe de Saint-Tropez. Cette singularité détermine directement la valorisation patrimoniale et la demande locative.
Les données du marché local démontrent que Port Grimaud capte une clientèle internationale spécifique, attirée par le caractère exclusif et sécurisé de la cité. Pour l’investisseur, cela se traduit par une demande soutenue en haute saison, mais aussi par des exigences qualitatives élevées et une saisonnalité marquée. C’est pourquoi la transition vers un accompagnement expert local via boutemy.net permet d’accéder à des propriétés exclusives et à un décryptage précis des spécificités par secteur (Port Grimaud I, II ou III).
295 000 – 4 500 000 €
Fourchette de prix pour un bien à Port Grimaud selon emplacement, superficie et caractéristiques (amarrage, vue canal)
La répartition géographique entre les trois secteurs (Port Grimaud I, II et III) influence directement les prix et la liquidité. Le secteur historique affiche généralement une prime de valorisation, tandis que les extensions ultérieures proposent des surfaces plus généreuses à budget équivalent.
Trois profils, trois stratégies de rendement
L’erreur fréquemment constatée consiste à aborder Port Grimaud avec une stratégie générique « investissement locatif Côte d’Azur », sans adapter le business plan aux contraintes spécifiques de la cité lacustre. Les retours investisseurs confirment que la performance réelle dépend étroitement de l’alignement entre votre profil, votre tolérance à la gestion active et vos attentes de rendement.
Maximiser le rendement locatif saisonnier
Le profil rentabilité pure vise un taux de rentabilité immobilière optimal via une location saisonnière intensive. Concrètement, cela implique de louer le bien entre 16 et 22 semaines par an, concentrées sur la période avril-septembre. La pratique du marché démontre que cette stratégie exige une gestion rigoureuse : renouvellement linge, ménages inter-locations, coordination avec conciergerie locale, réactivité SAV.
Sur le plan fiscal, cette approche bénéficie d’un cadre avantageux. Les règles 2025-2026 fixées par impots.gouv.fr sur le LMNP prévoient que le régime micro-BIC autorise un abattement jusqu’à un seuil de 83 600 € de revenus annuels pour les meublés de tourisme. Au-delà, le passage au régime réel permet de déduire amortissements et charges réelles. Les propriétaires qui délèguent intégralement cette gestion à des prestataires constatent une commission moyenne oscillant entre 20 et 30 % des loyers bruts.
Conjuguer villégiature personnelle et revenus complémentaires
Un second profil combine usage familial et monétisation partielle du bien. Dans une situation classique, un couple occupe la propriété 6 à 8 semaines par an et met le bien en location le reste de la saison haute. Cette configuration génère un rendement net inférieur, mais offre un bénéfice en nature difficilement quantifiable. Les périodes de blocage pour occupation familiale réduisent mécaniquement le revenu locatif potentiel, mais simplifient la gestion.
Miser sur la rareté comme levier de valorisation
Le troisième profil privilégie l’appréciation patrimoniale sur un horizon long (10-15 ans minimum), avec une location occasionnelle visant uniquement à couvrir les charges courantes. L’analyse comparative révèle que Port Grimaud bénéficie d’une rareté foncière absolue : aucune extension de la cité n’est possible. Cette contrainte structurelle soutient la valorisation à long terme, sous réserve d’un entretien rigoureux des infrastructures collectives.
| Critère | Profil Rentabilité | Profil Mixte | Profil Valorisation |
|---|---|---|---|
| Durée location annuelle | 16-22 semaines | 8-12 semaines | 0-6 semaines |
| Rendement net cible | 3,5-5 % | 2-3 % | 0-1,5 % |
| Horizon placement | 5-8 ans | 8-12 ans | 10-15 ans |
| Contraintes gestion | Élevées | Modérées | Faibles |
| Risque principal | Vacance locative hors saison | Arbitrage dates occupation/location | Dégradation infrastructures collectives |
Amodiation contre pleine propriété : décrypter ce qui change vraiment
Le statut juridique d’amodiation (bail emphytéotique) constitue la principale spécificité de Port Grimaud et génère l’essentiel des interrogations investisseurs. L’article L451-1 du Code rural sur le bail emphytéotique définit ce droit réel conférant au preneur un droit susceptible d’hypothèque, librement cessible et saisissable. La durée légale s’étend entre 18 et 99 ans, sans possibilité de tacite reconduction.
Dans les faits, les biens Port Grimaud sont majoritairement détenus sous ce régime avec des baux dont la durée restante varie selon l’année d’origine du lot. L’investisseur acquiert donc un droit d’usage limité dans le temps, ce qui modifie radicalement plusieurs paramètres opérationnels par rapport à une acquisition en pleine propriété classique.
Le financement bancaire constitue le premier point de friction. Les établissements financiers appliquent des grilles de risque différenciées selon que le bien relève de l’amodiation ou de la pleine propriété. Certains organismes exigent un apport personnel accru (parfois 25 à 35 % du prix d’acquisition contre 10 à 20 % en propriété classique) pour compenser le risque perçu lié à la durée limitée du droit. Il est donc recommandé de valider la faisabilité du financement en amont de toute offre d’achat.
Comme le souligne le rapport 2023 du Congrès des Notaires de France, les clauses anti-spéculatives sont clairement incompatibles avec la libre disposition du droit réel qui est une caractéristique essentielle du bail emphytéotique. Cette incompatibilité illustre la complexité juridique du statut et ses implications pour les investisseurs.
Cette incompatibilité entre clauses anti-spéculatives et bail emphytéotique illustre la complexité juridique du statut. Pour l’investisseur, cette nuance se traduit par des différences opérationnelles concrètes qui dépassent le seul cadre théorique. Le tableau suivant synthétise les 5 points de divergence majeurs entre amodiation et pleine propriété, permettant d’anticiper les impacts réels sur votre montage financier et votre stratégie patrimoniale.
| Critère | Amodiation | Pleine propriété | Impact investisseur |
|---|---|---|---|
| Durée détention | 18-99 ans (durée restante variable) | Illimitée | Vérification durée restante critique |
| Financement bancaire | Apport 25-35 %, banques spécialisées | Apport 10-20 %, banques généralistes | Validation faisabilité crédit en amont |
| Transmission héritiers | Droit réel transmissible (durée résiduelle) | Transmission pleine propriété perpétuelle | Valorisation décroissante selon durée restante |
| Frais acquisition | Réduits | Standard 7-8 % | Économie initiale compensée par contrainte durée |
| Liquidité revente | Pool acquéreurs restreint | Marché acquéreurs élargi | Délais transaction potentiellement allongés |
Les charges réelles que les annonces ne détaillent jamais
La copropriété d’une cité lacustre génère des postes de dépenses absents des immeubles classiques. L’entretien des canaux navigables, la maintenance des pontons, la gestion des ouvrages hydrauliques – autant de charges spécifiques qui impactent directement la rentabilité nette d’un investissement locatif. Les annonces immobilières mentionnent rarement ces montants avec précision.
Les données des syndics locaux indiquent que les charges annuelles oscillent généralement entre 15 et 25 % du loyer brut annuel pour un bien donné en location saisonnière intensive. Un bien vendu 600 000 € peut ainsi générer entre 6 000 et 12 000 € de charges annuelles selon ces paramètres. Intégrer cette variable dès le calcul initial évite les mauvaises surprises post-acquisition.
-
Syndic de copropriété : généralement observé entre 800 et 1 500 € selon taille résidence
-
Entretien canaux et infrastructures hydrauliques : généralement observé entre 1 200 et 2 500 €
-
Maintenance pontons et amarrages privatifs : généralement observé entre 600 et 1 200 €
-
Taxe amarrage ou redevance domaniale : généralement observé entre 400 et 900 € selon surface amarrage
-
Assurance copropriété parties communes : généralement observé entre 300 et 700 €
-
Réserves travaux et provisions : généralement observé entre 1 000 et 3 000 €
Prenons le cas concret d’un investisseur lyonnais. À l’acquisition d’un bien Port Grimaud à 520 000 €, il avait calculé un rendement brut de 5,2 % sur la base de 27 000 € de loyers annuels. La sous-estimation des charges spécifiques a ramené le rendement net réel à 3,4 % une fois intégrées les 9 200 € de charges annuelles constatées.
Pour optimiser la rentabilité financière de l’investissement locatif au-delà du seul calcul des charges réelles, l’analyse comparative révèle que la fiscalité LMNP constitue un levier déterminant. La nouveauté introduite par la loi de finances impose désormais de réintégrer les amortissements déduits lors du calcul de la plus-value à la revente – un paramètre qui modifie la stratégie de sortie pour les détenteurs en régime réel.
Les questions que tout acquéreur doit poser avant signature
La sécurisation d’une acquisition Port Grimaud exige une due diligence approfondie, dépassant largement la simple visite du bien. Les spécificités juridiques du bail emphytéotique et les contraintes opérationnelles de la copropriété maritime rendent indispensable une validation méthodique de plusieurs points critiques.
La checklist ci-dessous compile les interrogations essentielles à adresser au vendeur, au syndic et au notaire avant tout engagement. Chaque réponse floue ou évasive doit déclencher une investigation complémentaire. L’accompagnement d’un professionnel local connaissant les spécificités de chaque copropriété constitue un atout décisif pour décrypter les réponses et identifier les signaux d’alerte.
Quelle est la durée de bail emphytéotique restant à courir sur ce bien précis ?
Cette donnée détermine directement la valorisation résiduelle et les conditions de financement bancaire. Exigez un document officiel (acte notarié initial, avenant) précisant la date d’échéance.
Les trois dernières assemblées générales ont-elles voté des travaux exceptionnels ?
Consultez les procès-verbaux d’AG pour détecter d’éventuelles réfections lourdes (canaux, pontons, façades) non encore soldées.
Quels organismes bancaires financent habituellement ce type de bien en amodiation ?
Demandez au vendeur ou à l’agence les noms des banques ayant accordé des prêts récemment sur la copropriété. Cela accélère votre montage financier en ciblant les bons interlocuteurs.
Le bien dispose-t-il d’un historique locatif documenté sur les 2-3 dernières années ?
Si le vendeur loue actuellement le bien en saisonnier, exigez les déclarations fiscales et relevés de revenus locatifs. Ces données factuelles vous permettent de valider les projections de rentabilité annoncées.
Quelles restrictions pèsent sur les transformations du bien ?
Le règlement de copropriété Port Grimaud impose généralement des contraintes architecturales strictes (couleurs façades, matériaux autorisés). Vérifiez ces clauses si vous envisagez des travaux de rénovation.
Au-delà de ces interrogations juridiques et financières, une compréhension fine du marché du stationnement à Port Grimaud peut également influencer la valorisation globale de votre bien, notamment si vous acquérez une propriété sans amarrage privatif ou parking attitré.
Bon à savoir : Pour les acquisitions dépassant 500 000 €, il est généralement recommandé de mandater un avocat spécialisé en droit immobilier pour relire l’avant-contrat et les clauses amodiation avant signature définitive. Cette précaution évite les contentieux post-acquisition et sécurise juridiquement les aspects complexes du bail emphytéotique.
-
Cadre de vie unique avec canaux navigables et amarrages privatifs
-
Rareté foncière absolue soutenant valorisation long terme
-
Demande locative saisonnière soutenue par clientèle internationale
-
Optimisation fiscale via statut LMNP pour investisseurs locatifs
-
Statut amodiation complexifiant financement bancaire (apport élevé requis)
-
Charges copropriété spécifiques infrastructures maritimes élevées
-
Saisonnalité forte concentrant revenus locatifs sur 3-4 mois
-
Liquidité inférieure aux destinations balnéaires généralistes
Ce qu’il faut retenir
Port Grimaud ne se prête pas aux stratégies d’investissement standardisées. Le statut d’amodiation, les charges spécifiques et la saisonnalité marquée imposent une analyse personnalisée selon votre profil et vos objectifs patrimoniaux.
-
Identifier votre profil parmi les 3 stratégies et ajuster vos critères de recherche
-
Contacter 2-3 banques spécialisées pour valider conditions financement amodiation avant toute visite
-
Demander le détail des charges copropriété sur les 3 dernières années pour chaque bien présélectionné
-
Vérifier la durée de bail emphytéotique restante avant toute offre d’achat
Posez-vous cette question décisive : êtes-vous prêt à accepter les contraintes opérationnelles d’une cité lacustre atypique en échange de son cadre de vie exceptionnel et de sa rareté patrimoniale ? La réponse déterminera la pertinence de Port Grimaud dans votre stratégie d’investissement immobilier sur la Côte d’Azur.
- Les données de rentabilité évoquées sont indicatives et varient selon emplacement, période, gestion
- Le statut d’amodiation implique des spécificités juridiques nécessitant validation notariale
- Les charges de copropriété et taxes locales évoluent annuellement
Risques explicites :
- Risque vacance locative hors saison estivale
- Risque dévalorisation en cas dégradation infrastructures collectives
- Risque révision réglementaire location saisonnière
Organisme à consulter : conseiller en gestion de patrimoine certifié (CIF/CGPI) ou notaire spécialisé immobilier