Aucune banque ne peut être désignée de manière fiable comme celle qui prête systématiquement le plus facilement à tous les emprunteurs. Un dossier doit d’abord entrer dans un cadre commun, puis chaque établissement de crédit évalue le risque en fonction du profil, du projet et de sa propre politique commerciale.
La conséquence est pratique : chercher uniquement le nom d’une banque supposée « souple » donne moins d’informations que d’identifier les forces et les fragilités du dossier, puis de comparer plusieurs établissements sur une base équivalente.
Quelle banque prête le plus facilement en 2026 ?
Réponse directe : il n’existe pas de banque universellement identifiable comme la plus facile pour tous les dossiers. L’issue dépend de l’adéquation entre le profil de l’emprunteur, son projet et les critères appliqués par l’établissement au moment de la demande.
Un taux attractif ne signifie donc pas nécessairement qu’un établissement acceptera plus facilement un dossier. À l’inverse, une proposition moins compétitive sur le seul taux nominal ne permet pas non plus de conclure que la banque est plus permissive.
Les données publiques retenues ne permettent pas d’établir un classement comparable des taux d’acceptation banque par banque et profil par profil. La recherche doit donc porter sur la compatibilité entre le dossier et les établissements sollicités plutôt que sur un palmarès figé.
Ce que la banque regarde réellement dans votre dossier
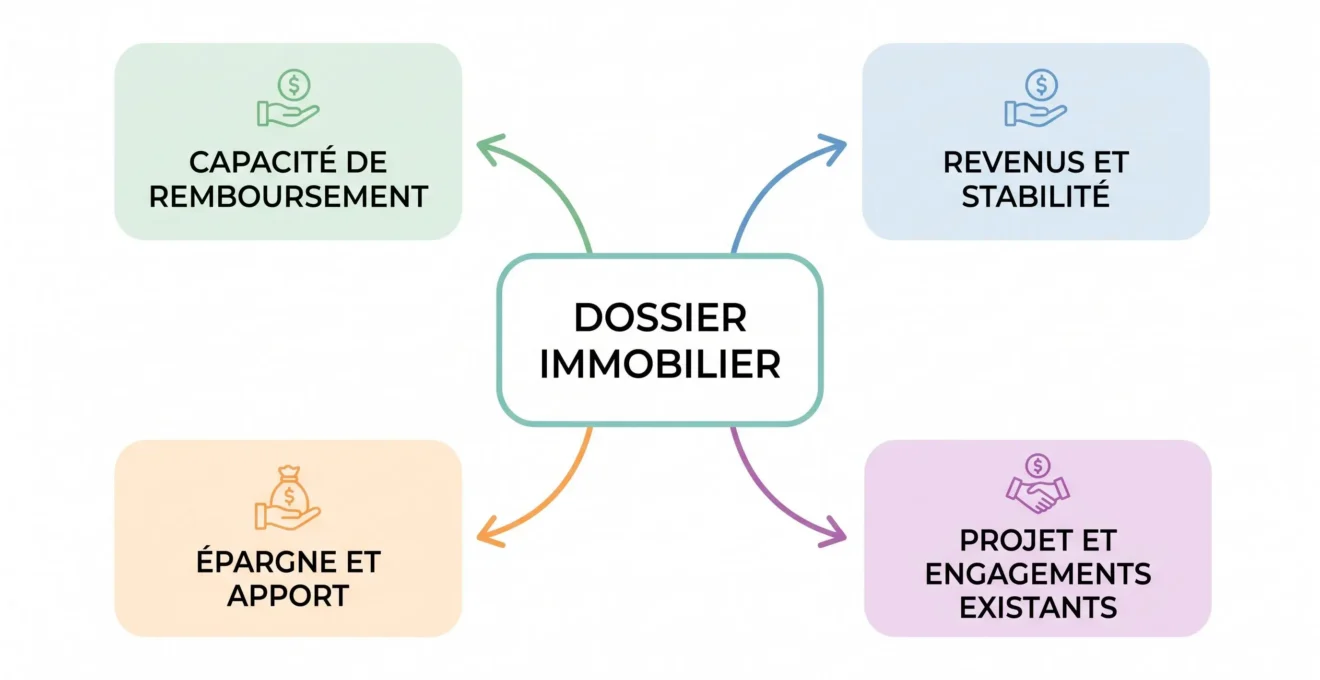
L’analyse ne repose pas sur un indicateur unique. La banque met en regard la capacité de remboursement, les revenus, les charges existantes, le reste à vivre, l’épargne disponible, l’apport et la cohérence globale du projet.
| Élément examiné | Ce qu’il permet d’évaluer | Point à vérifier avant la demande |
|---|---|---|
| Taux d’effort | La part des revenus consacrée aux charges d’emprunt | Mesurer le poids du futur crédit avec les emprunts déjà en cours |
| Reste à vivre | La marge financière disponible après les charges de crédit | Vérifier que le budget conserve une marge suffisante pour les dépenses courantes |
| Revenus | La capacité à supporter les mensualités dans la durée | Présenter des revenus documentés et leur régularité |
| Apport et épargne | La structure du financement et la marge financière disponible | Distinguer l’apport mobilisé de l’épargne restant disponible après l’opération |
| Crédits existants | Les charges déjà supportées par l’emprunteur | Intégrer leurs mensualités dans l’évaluation de la capacité d’emprunt |
Le taux d’effort et le reste à vivre apportent ainsi deux lectures complémentaires. Un pourcentage d’endettement ne suffit pas, à lui seul, à résumer la situation budgétaire d’un ménage, et aucun seuil universel de reste à vivre ne doit être inventé.
La présentation d’un plan de financement cohérent aide également à mettre en relation le prix du projet, l’apport, les revenus et le montant réellement à emprunter.
Taux d’effort de 35 % : la règle commune et ses dérogations
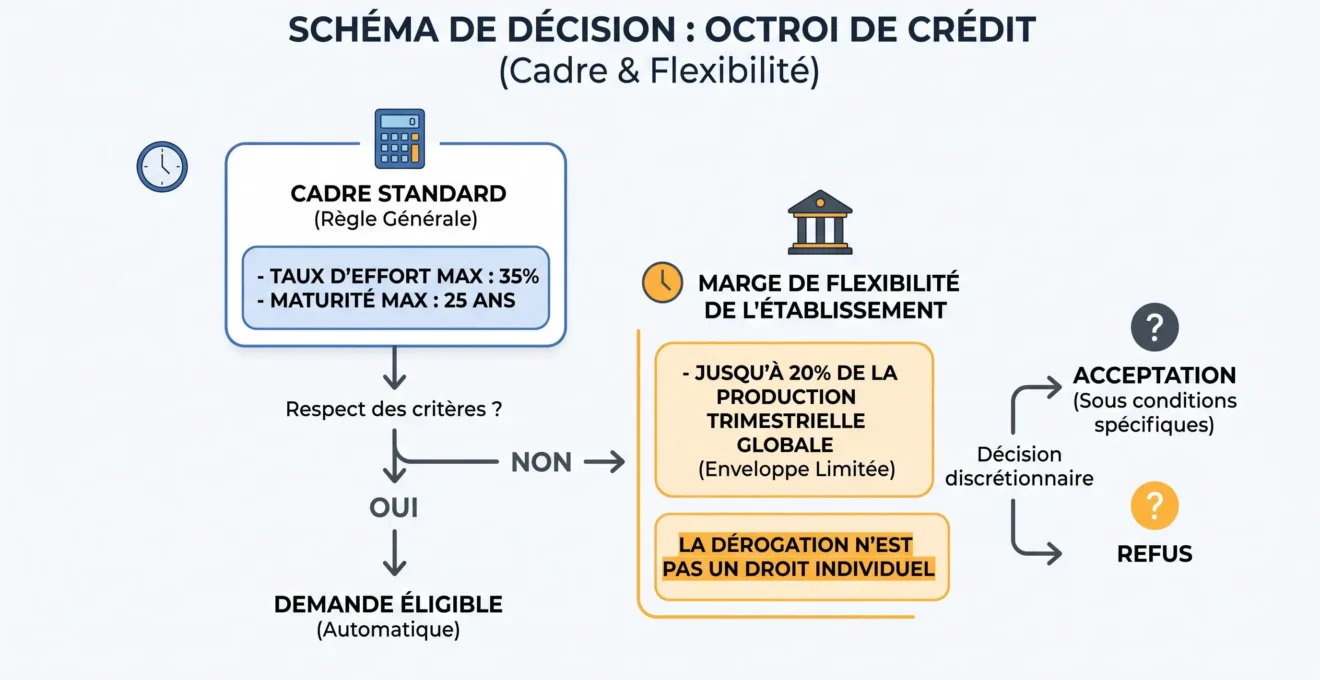
Dans le cadre applicable vérifié au 29 septembre 2026, le Haut Conseil de stabilité financière encadre l’octroi des crédits immobiliers avec un taux d’effort maximal de 35 % et une durée normalement limitée à 25 ans. Ces critères constituent un cadre d’octroi : ils ne garantissent pas qu’une banque acceptera le dossier.
35%
Taux d’effort maximal du cadre HCSF. Respecter ce niveau ne constitue pas une garantie d’obtention du prêt. Selon les règles du HCSF, la durée est normalement limitée à 25 ans.
Le cadre prévoit aussi une marge de flexibilité. Les établissements peuvent déroger aux critères pour une part allant jusqu’à 20 % de leur production trimestrielle de nouveaux crédits immobiliers. Au moins 70 % de cette flexibilité est destinée aux acquéreurs de leur résidence principale et au moins 30 % aux primo-accédants.
Une dérogation n’est pas un droit : la marge de flexibilité appartient à l’établissement. Un emprunteur dépassant le cadre standard ne peut donc pas déduire de l’existence de ce quota que son dossier sera accepté.
Taux de crédit et taux d’usure : deux filtres différents
Le taux proposé par une banque et le taux d’usure ne répondent pas à la même logique. Le premier dépend notamment du marché et du dossier, tandis que le TAEG de l’offre doit respecter le plafond légal applicable.
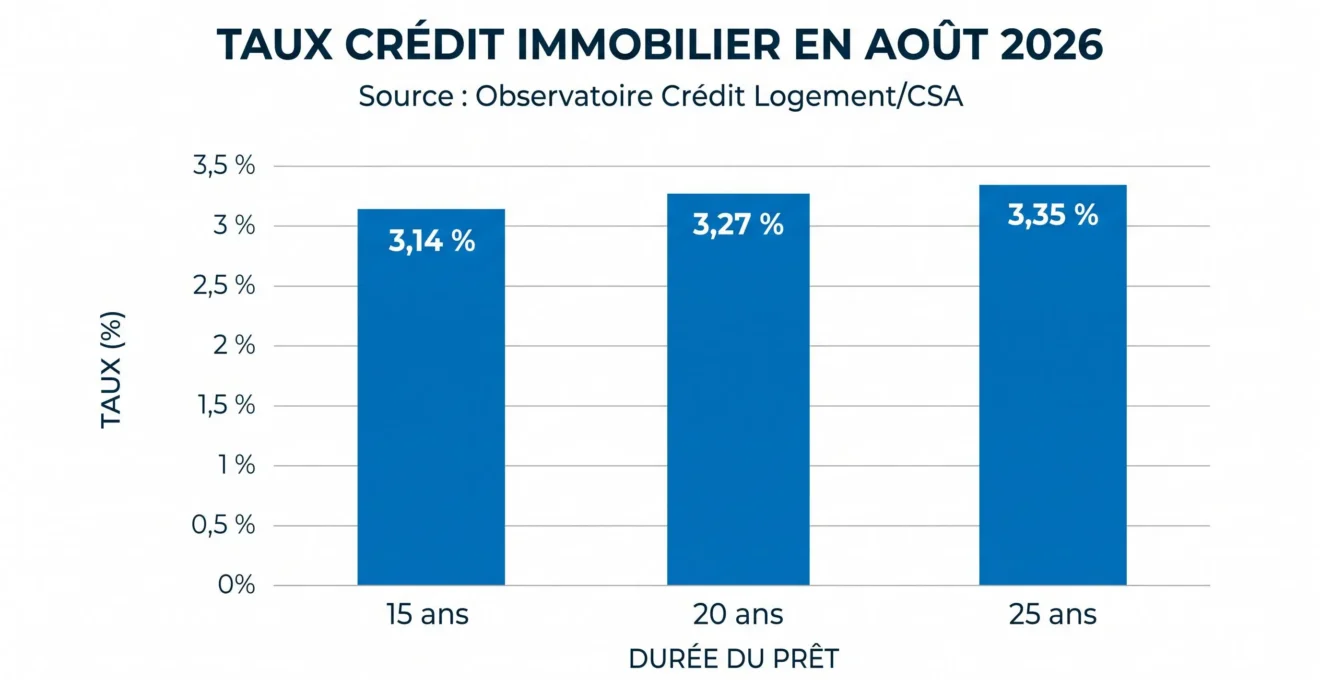
3,31%
Taux moyen observé en août 2026 par l’Observatoire Crédit Logement/CSA. Il s’agit d’une moyenne de marché, pas d’un taux garanti pour un emprunteur donné.
Les données de l’Observatoire Crédit Logement/CSA indiquent pour août 2026 des moyennes de 3,14 % sur 15 ans, 3,27 % sur 20 ans et 3,35 % sur 25 ans. Ces taux d’août 2026 servent à contextualiser le marché, sans prédire l’offre qui sera faite à un dossier individuel.
Un deuxième filtre intervient avec le taux d’usure. Pour la période du 1er juillet au 30 septembre 2026, la Banque de France publie un seuil de 4,07 % pour les prêts immobiliers à taux fixe de moins de 10 ans, 4,57 % de 10 ans à moins de 20 ans et 5,29 % à partir de 20 ans.
Ces valeurs correspondent aux taux d’usure du troisième trimestre 2026. Elles ne doivent pas être confondues avec les taux nominaux commerciaux et nécessitent une nouvelle vérification pour toute publication applicable à compter du 1er octobre 2026.
Pourquoi deux banques peuvent répondre différemment au même dossier
Respecter le cadre réglementaire rend un projet compatible avec les règles communes, mais ne contraint pas une banque à accorder le financement. Chaque établissement conserve une analyse du risque et des objectifs commerciaux qui peuvent conduire à des réponses différentes face au même projet.
Cette différence ne permet pas de qualifier durablement une enseigne de « plus facile ». Les politiques commerciales peuvent évoluer et les données publiques disponibles ne donnent pas un taux d’acceptation comparable pour chaque profil.
Une simulation de crédit centrée sur un profil précis illustre justement l’intérêt d’examiner une situation donnée plutôt que de transformer une banque en solution universelle.
Une grille de lecture utile consiste à séparer trois niveaux : les contraintes communes, les caractéristiques financières du dossier et l’adéquation avec l’établissement sollicité. Cette méthode ne prédit pas une décision individuelle ; elle évite surtout de confondre conformité réglementaire et acceptation commerciale.
- Dossier dans le cadre standard :
Comparer plusieurs offres et leurs conditions sur une base équivalente.
- Dossier atypique ou proche des limites :
Rechercher les établissements susceptibles d’étudier ce type de profil sans présumer de leur décision.
- Crédits déjà en cours :
Recalculer d’abord la capacité disponible avant de déposer la demande.
Comment augmenter ses chances avant de déposer une demande
La préparation consiste d’abord à rendre le dossier lisible et cohérent. Il est utile de calculer le taux d’effort, d’évaluer le reste à vivre, de recenser les emprunts existants et de distinguer clairement l’apport utilisé de l’épargne qui restera disponible après l’achat.
Les mensualités de crédits déjà en cours réduisent la capacité disponible pour un nouvel emprunt. Lorsqu’un emprunteur est dans cette situation, le cas d’un crédit conso en cours mérite donc d’être intégré au calcul avant de comparer les solutions de financement.
La comparaison finale ne doit pas se limiter au taux nominal. Le TAEG et les principales conditions de l’offre donnent une vision plus complète du coût du financement. Les chiffres moyens de marché restent des repères : ils ne constituent pas une proposition personnalisée.
La démarche la plus robuste consiste ainsi à vérifier d’abord la cohérence du dossier, puis à solliciter plusieurs établissements correspondant au projet. L’objectif n’est pas d’identifier une banque prétendument facile dans l’absolu, mais de trouver une combinaison cohérente entre profil, capacité financière, projet immobilier et conditions proposées.